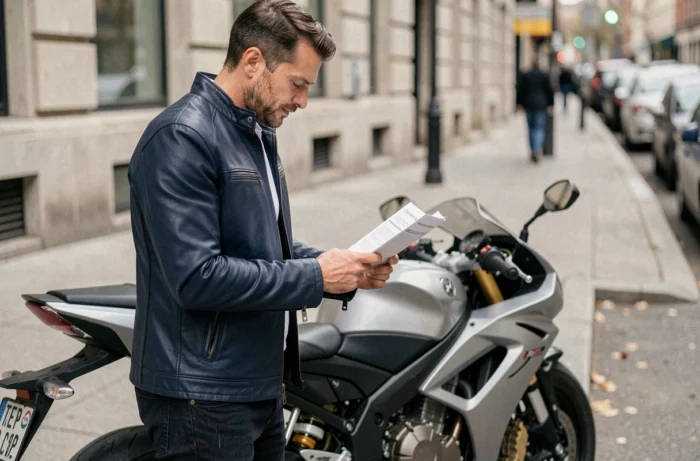
O mercado de seguros para motos atravessa uma fase paradoxal: os prémios aumentam enquanto o número de veículos segurados diminui. Neste contexto, comparar as coberturas e as franquias é mais importante do que olhar apenas para o preço anunciado. Um contrato mal ajustado só revela as suas falhas no momento do sinistro, quando a indemnização paga não chega para substituir a moto por um modelo equivalente.
Valor de avaliação e indemnização da moto: a diferença após um sinistro
Um contrato pode cobrir danos em qualquer tipo de acidente e, ainda assim, deixar o motociclista em dificuldades na hora de receber a indemnização. A razão está no método de avaliação: a indemnização baseia-se no valor de mercado determinado pelo perito, e não no preço de substituição num concessionário ou no mercado de usados.
Nas motos recentes, cujo valor de mercado cai rapidamente nos primeiros dois anos, a diferença entre a indemnização e o custo real de substituição pode chegar a vários milhares de euros. O problema agrava-se nos modelos produzidos em pequenas quantidades, cuja oferta de usados é escassa e cujos preços são elevados.
Antes de assinar, recomendamos que verifique três pontos nas condições particulares:
- A existência de uma garantia de valor em novo ou de valor majorado, que compense a desvalorização durante um período definido após a compra.
- O método de cálculo do valor de mercado utilizado pela seguradora (Argus, avaliação contraditória, tabela interna).
- A possibilidade de contestar a avaliação através de uma contra-avaliação a expensas suas, bem como os prazos contratuais para a solicitar.
Antes de escolher uma cobertura contra todos os riscos, pergunte diretamente à seguradora: qual será a base de indemnização se a moto for declarada economicamente irreparável aos 18 meses? A resposta diz mais do que o nome da cobertura.
Seguro do condutor de moto: limites, limiares e exclusões a verificar
A grande maioria dos contratos para veículos de duas rodas inclui agora um seguro do condutor. A sua presença quase sistemática cria uma falsa impressão de uniformidade. As diferenças entre contratos estão escondidas em três parâmetros técnicos.
O limite de indemnização por danos corporais varia consideravelmente de uma seguradora para outra. Um limite baixo pode ser suficiente para uma fratura simples, mas torna-se irrisório perante uma incapacidade grave com perda prolongada de rendimentos.
O limiar de incapacidade permanente parcial (IPP) determina o início do pagamento da indemnização. Alguns contratos fixam esse limiar em 10%, outros em 5%. Cada ponto percentual a menos alarga o conjunto de sinistros cobertos. Para quem conduz moto diariamente, um limiar elevado representa uma verdadeira lacuna na cobertura.
As exclusões merecem ser lidas linha a linha. Um acidente ocorrido durante uma sessão em circuito, numa viagem sem capacete homologado ou sob o efeito de substâncias pode levar à recusa total da cobertura, incluindo dos danos corporais.
É possível contratar um seguro de moto CPE comparando estes parâmetros técnicos, em vez de confiar apenas na designação comercial da cobertura.
Seguro contra roubo de moto: requisitos materiais e armadilhas contratuais
A cobertura contra roubo não funciona como uma proteção automática. O pagamento da indemnização depende de requisitos materiais específicos, previstos nas condições gerais, e o seu incumprimento resulta numa recusa pura e simples.
Consoante o contrato, a seguradora pode exigir um dispositivo antirroubo homologado pela SRA ou certificado NF, sinais de arrombamento no local onde a moto estava estacionada, a apresentação dos dois jogos de chaves ou ainda as faturas de compra da moto e do dispositivo antirroubo. A falta de um único destes elementos é suficiente para bloquear o processo.
Comparar as coberturas contra roubo entre seguradoras significa, portanto, comparar os requisitos de prova. Um contrato que anuncia «roubo coberto», mas exige a entrega das duas chaves e um dispositivo antirroubo SRA ativo no momento do sinistro, oferece uma proteção muito mais limitada do que um contrato que cobre o roubo com arrombamento sem exigir um dispositivo antirroubo específico.
Inspeção técnica de motos e cláusulas de manutenção do contrato
Obrigatória para os veículos motorizados de duas rodas abrangidos desde 15 de abril de 2024, a inspeção técnica não substitui o seguro, mas a sua falta pode ativar cláusulas de exclusão em caso de sinistro.
As consequências de não realizar a inspeção ou de não reparar os defeitos detetados dependem das cláusulas do contrato e das circunstâncias do acidente. A seguradora pode invocar falta de manutenção para reduzir a indemnização, ou até recusá-la, se o sinistro estiver relacionado com um elemento que teria sido detetado durante a inspeção.
O que fazer: voltar a ler as exclusões relativas à manutenção do veículo nas condições gerais e guardar os relatórios da inspeção técnica como documentos comprovativos em caso de litígio.
Peças reutilizadas e estimativa das reparações
Desde outubro de 2024, a lei relativa à luta contra o desperdício e à economia circular exige que sejam propostas peças reutilizadas para motos. Esta alteração afeta a estimativa do custo da reparação feita pelo perito: uma reparação orçamentada com peças novas pode ter o valor reduzido se existirem peças reutilizadas.
Para o motociclista, a pergunta a fazer à seguradora é simples: o contrato permite escolher entre peças novas e reutilizadas ou impõe sempre a opção mais barata? A resposta influencia diretamente a qualidade da reparação.
Preço do seguro de moto: o que realmente faz variar o custo do contrato
O perfil do condutor tem mais peso do que a cilindrada no cálculo do prémio. A antiguidade da carta de condução, o histórico de sinistros, o local onde a moto fica estacionada à noite e o uso declarado (deslocações entre casa e trabalho, lazer ou uso misto) são as variáveis determinantes.
O coeficiente de bónus-malus continua a ser o fator com maior impacto no preço. Um condutor com vários anos sem sinistros da sua responsabilidade beneficia de uma redução que pode compensar o custo adicional de uma cobertura mais abrangente. Por outro lado, um malus elevado torna cada cobertura adicional proporcionalmente mais cara.
Comparar propostas com base no mesmo valor de franquia permite identificar a verdadeira diferença de preço. Um prémio baixo acompanhado de uma franquia elevada apenas transfere o custo para o momento do sinistro. O custo relevante de um seguro de moto corresponde à soma do prémio anual e da franquia provável, tendo em conta a frequência de utilização.
O seguro de moto adequado não é o mais barato nem o mais abrangente no papel. É aquele cujos limites, limiares de acionamento e requisitos de prova correspondem à sua utilização real e ao valor da sua moto.