Il mercato delle assicurazioni per le due ruote attraversa una fase paradossale: i premi aumentano mentre il parco assicurato diminuisce. In questo contesto, confrontare le garanzie e le franchigie è più importante che soffermarsi sul solo prezzo indicato. Un contratto non adeguato si rivela tale solo al momento del sinistro, quando l’indennizzo versato non basta a sostituire la moto con un modello equivalente.
Valore di perizia e indennizzo moto: il divario dopo un sinistro
Un contratto può coprire i danni da qualsiasi incidente e lasciare comunque il motociclista in difficoltà al momento del risarcimento. Il motivo sta nel metodo di valutazione: l’indennizzo si basa sul valore commerciale stabilito dal perito, non sul prezzo di sostituzione presso un concessionario o sul mercato dell’usato.
Per le moto recenti, il cui valore cala rapidamente nei primi due anni, la differenza tra indennizzo e costo effettivo di sostituzione può raggiungere diverse migliaia di euro. Il problema è ancora più marcato per i modelli prodotti in pochi esemplari, per i quali l’offerta dell’usato è limitata e i prezzi restano elevati.
Prima di firmare, consigliamo di verificare tre aspetti nelle condizioni particolari:
- La presenza di una garanzia del valore a nuovo o di un valore maggiorato, che compensa il deprezzamento per un periodo definito dopo l’acquisto.
- Il metodo di calcolo del valore commerciale adottato dall’assicuratore (Argus, perizia in contraddittorio, tariffario interno).
- La possibilità di contestare la perizia tramite una controperizia a proprie spese e i termini contrattuali entro cui richiederla.
Prima di scegliere una polizza kasko, chiedete direttamente all’assicuratore: quale sarà la base di calcolo dell’indennizzo se la moto viene dichiarata economicamente irreparabile dopo 18 mesi? La risposta dice più del nome della formula.
Garanzia infortuni del conducente moto: massimali, soglie ed esclusioni da verificare
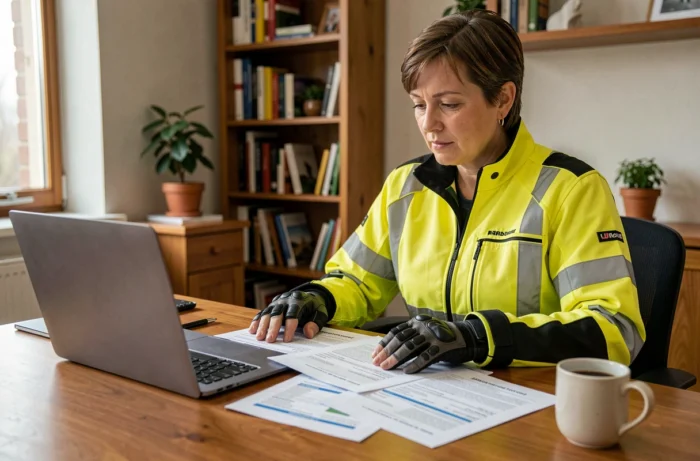
La maggior parte dei contratti per le due ruote include ormai una garanzia infortuni del conducente. La sua presenza quasi sistematica dà una falsa impressione di uniformità. Le differenze tra i contratti si nascondono in tre parametri tecnici.
Il massimale per i danni alla persona varia notevolmente da un assicuratore all’altro. Un massimale basso può bastare per una frattura semplice, ma diventa irrisorio in caso di invalidità grave e perdita prolungata del reddito.
La soglia di invalidità permanente parziale (IPP) determina l’attivazione dell’indennizzo. Alcuni contratti fissano la soglia al 10%, altri al 5%. Ogni punto percentuale in meno amplia la gamma dei sinistri coperti. Per chi usa la moto ogni giorno, una soglia di attivazione elevata rappresenta una lacuna concreta del contratto.
Le esclusioni meritano di essere lette riga per riga. Un incidente avvenuto durante una sessione in pista, un tragitto senza casco omologato o sotto l’effetto di sostanze può comportare il rifiuto totale della copertura, anche per i danni alla persona.
È possibile sottoscrivere un’assicurazione moto CPE confrontando questi parametri tecnici, anziché affidarsi al solo nome commerciale della formula.
Garanzia furto moto: requisiti materiali e clausole insidiose
La garanzia furto non funziona come una copertura automatica. L’indennizzo dipende da precise condizioni materiali indicate nelle condizioni generali, e il mancato rispetto anche di una sola può comportare il rifiuto della richiesta.
A seconda del contratto, l’assicuratore può richiedere un antifurto omologato SRA o certificato NF, segni di effrazione nel luogo in cui la moto era parcheggiata, la consegna di entrambe le serie di chiavi o le fatture di acquisto della moto e dell’antifurto. La mancanza anche di uno solo di questi elementi può bloccare la pratica.
Confrontare le garanzie furto tra assicuratori significa quindi confrontare i requisiti probatori. Un contratto che dichiara «furto coperto» ma richiede la restituzione di entrambe le chiavi e la presenza di un antifurto SRA attivo al momento del sinistro offre una protezione molto più limitata rispetto a un contratto che copre il furto con effrazione senza imporre l’uso di uno specifico antifurto.
Revisione moto e clausole di manutenzione del contratto
Obbligatoria per i veicoli a due ruote interessati dal 15 aprile 2024, la revisione non sostituisce l’assicurazione, ma la sua mancata effettuazione può attivare clausole di esclusione in caso di sinistro.
Le conseguenze di una revisione mancante o di difetti non riparati dipendono dalle clausole del contratto e dalle circostanze dell’incidente. L’assicuratore può invocare una carenza di manutenzione per ridurre l’indennizzo, o persino rifiutarlo, se il sinistro è legato a un elemento che sarebbe stato rilevato durante la revisione.
La buona abitudine da adottare: rileggere le esclusioni relative alla manutenzione del veicolo nelle condizioni generali e conservare i verbali della revisione come documenti giustificativi in caso di controversia.
Ricambi usati e stima delle riparazioni
Da ottobre 2024, la legge sulla lotta agli sprechi e sull’economia circolare impone di proporre ricambi provenienti dal riutilizzo per le moto. Questo cambiamento modifica la stima dei costi di riparazione effettuata dal perito: un preventivo basato su ricambi nuovi può essere rivisto al ribasso se sono disponibili ricambi usati.
Per il motociclista, la domanda da porre all’assicuratore è semplice: il contratto consente di scegliere tra ricambi nuovi e usati oppure impone sistematicamente l’opzione meno costosa? La risposta influisce direttamente sulla qualità della riparazione.
Prezzo dell’assicurazione moto: cosa incide davvero sul costo della polizza
Il profilo del conducente incide sul calcolo del premio più della cilindrata. Anzianità della patente, storico dei sinistri, luogo in cui la moto viene parcheggiata di notte e uso dichiarato (tragitto casa-lavoro, tempo libero, misto) sono le variabili determinanti.
La classe di merito resta il fattore tariffario più incisivo. Un conducente che non ha causato sinistri per diversi anni beneficia di uno sconto che può compensare il costo aggiuntivo di una formula più protettiva. Al contrario, una classe di merito sfavorevole rende ogni garanzia aggiuntiva proporzionalmente più costosa.
Confrontare i preventivi a parità di franchigia permette di isolare la reale differenza di prezzo. Un premio basso abbinato a una franchigia elevata sposta semplicemente il costo al momento del sinistro. Il costo effettivo di una polizza moto è la somma del premio annuale e della franchigia probabile, rapportata alla frequenza d’uso.
L’assicurazione moto più adatta non è né la più economica né quella che sulla carta offre la copertura più completa. È quella i cui massimali, soglie di attivazione e requisiti probatori corrispondono al vostro uso effettivo e al valore della vostra moto.